Capitoli del manuale
Registra una sola volta ciascuna spesa o contributo e collega gli incassi e i pagamenti effettivi, anche parziali.
A cosa serve
Distinguere quanto è dovuto o promesso da quanto è stato realmente pagato o ricevuto, mantenendo controparti, documenti, residui e storico dell’unico soggetto rendicontante dell’archivio.
Quando usarlo
Quando nasce una spesa, viene promesso o ricevuto un contributo, avviene un pagamento o occorre correggere una registrazione.
Prima di cominciare
- Una campagna modificabile aperta e la controparte corretta già registrata.
- Importo totale, descrizione e data del documento o del contributo, con classificazione pertinente.
- Per ciascun pagamento o incasso realmente avvenuto: importo, data effettiva, modalità e riferimento disponibili. I giustificativi sono facoltativi nell’app e possono essere aggiunti durante la registrazione o in seguito.
Procedura
- Dal Cruscotto scegli «Nuova spesa» o «Nuova entrata», oppure apri il Registro. Per una spesa personale usa la voce pertinente solo quando prevista per il soggetto e il ruolo dell’archivio.
- Scegli consapevolmente la controparte e inserisci descrizione, importo totale in euro, data e numero del documento quando presente. Una fattura rimane una sola spesa anche quando viene pagata in più rate.
- Distingui una spesa ancora da pagare o un contributo soltanto promesso da un’operazione già regolata. La previsione conserva l’importo dovuto o promesso senza generare un movimento di cassa. Non inserire una data o una modalità di pagamento presunte.
- Per ogni pagamento o incasso effettivo registra separatamente importo, data reale, modalità e riferimento, poi collegalo alla spesa o al contributo pertinente. Per una rata successiva aggiungi un nuovo pagamento o incasso alla registrazione esistente: non ricreare l’intera fattura o promessa. Per un contributo ricevuto senza una promessa precedente, registra il contributo e il relativo incasso una sola volta.
- Se un unico pagamento regola più fatture, ripartiscine l’importo fra i documenti pertinenti dello stesso beneficiario. Il movimento di cassa resta unico. Una quota eccedente o ancora non abbinata deve rimanere visibile come anticipo o eccedenza, senza aumentare artificialmente la spesa.
- Controlla classificazione, attribuzioni pertinenti e soggetto dell’archivio. Un’attribuzione interna non crea un secondo rendicontante e non importa i conti di un altro candidato, lista o comitato.
- Conferma la registrazione e verifica importo totale, pagato o ricevuto e residuo. Se scegli di allegare documenti, collega la fattura alla spesa e la prova di pagamento al versamento pertinente. Controlla che il riepilogo non conti due volte lo stesso importo.
Risultato
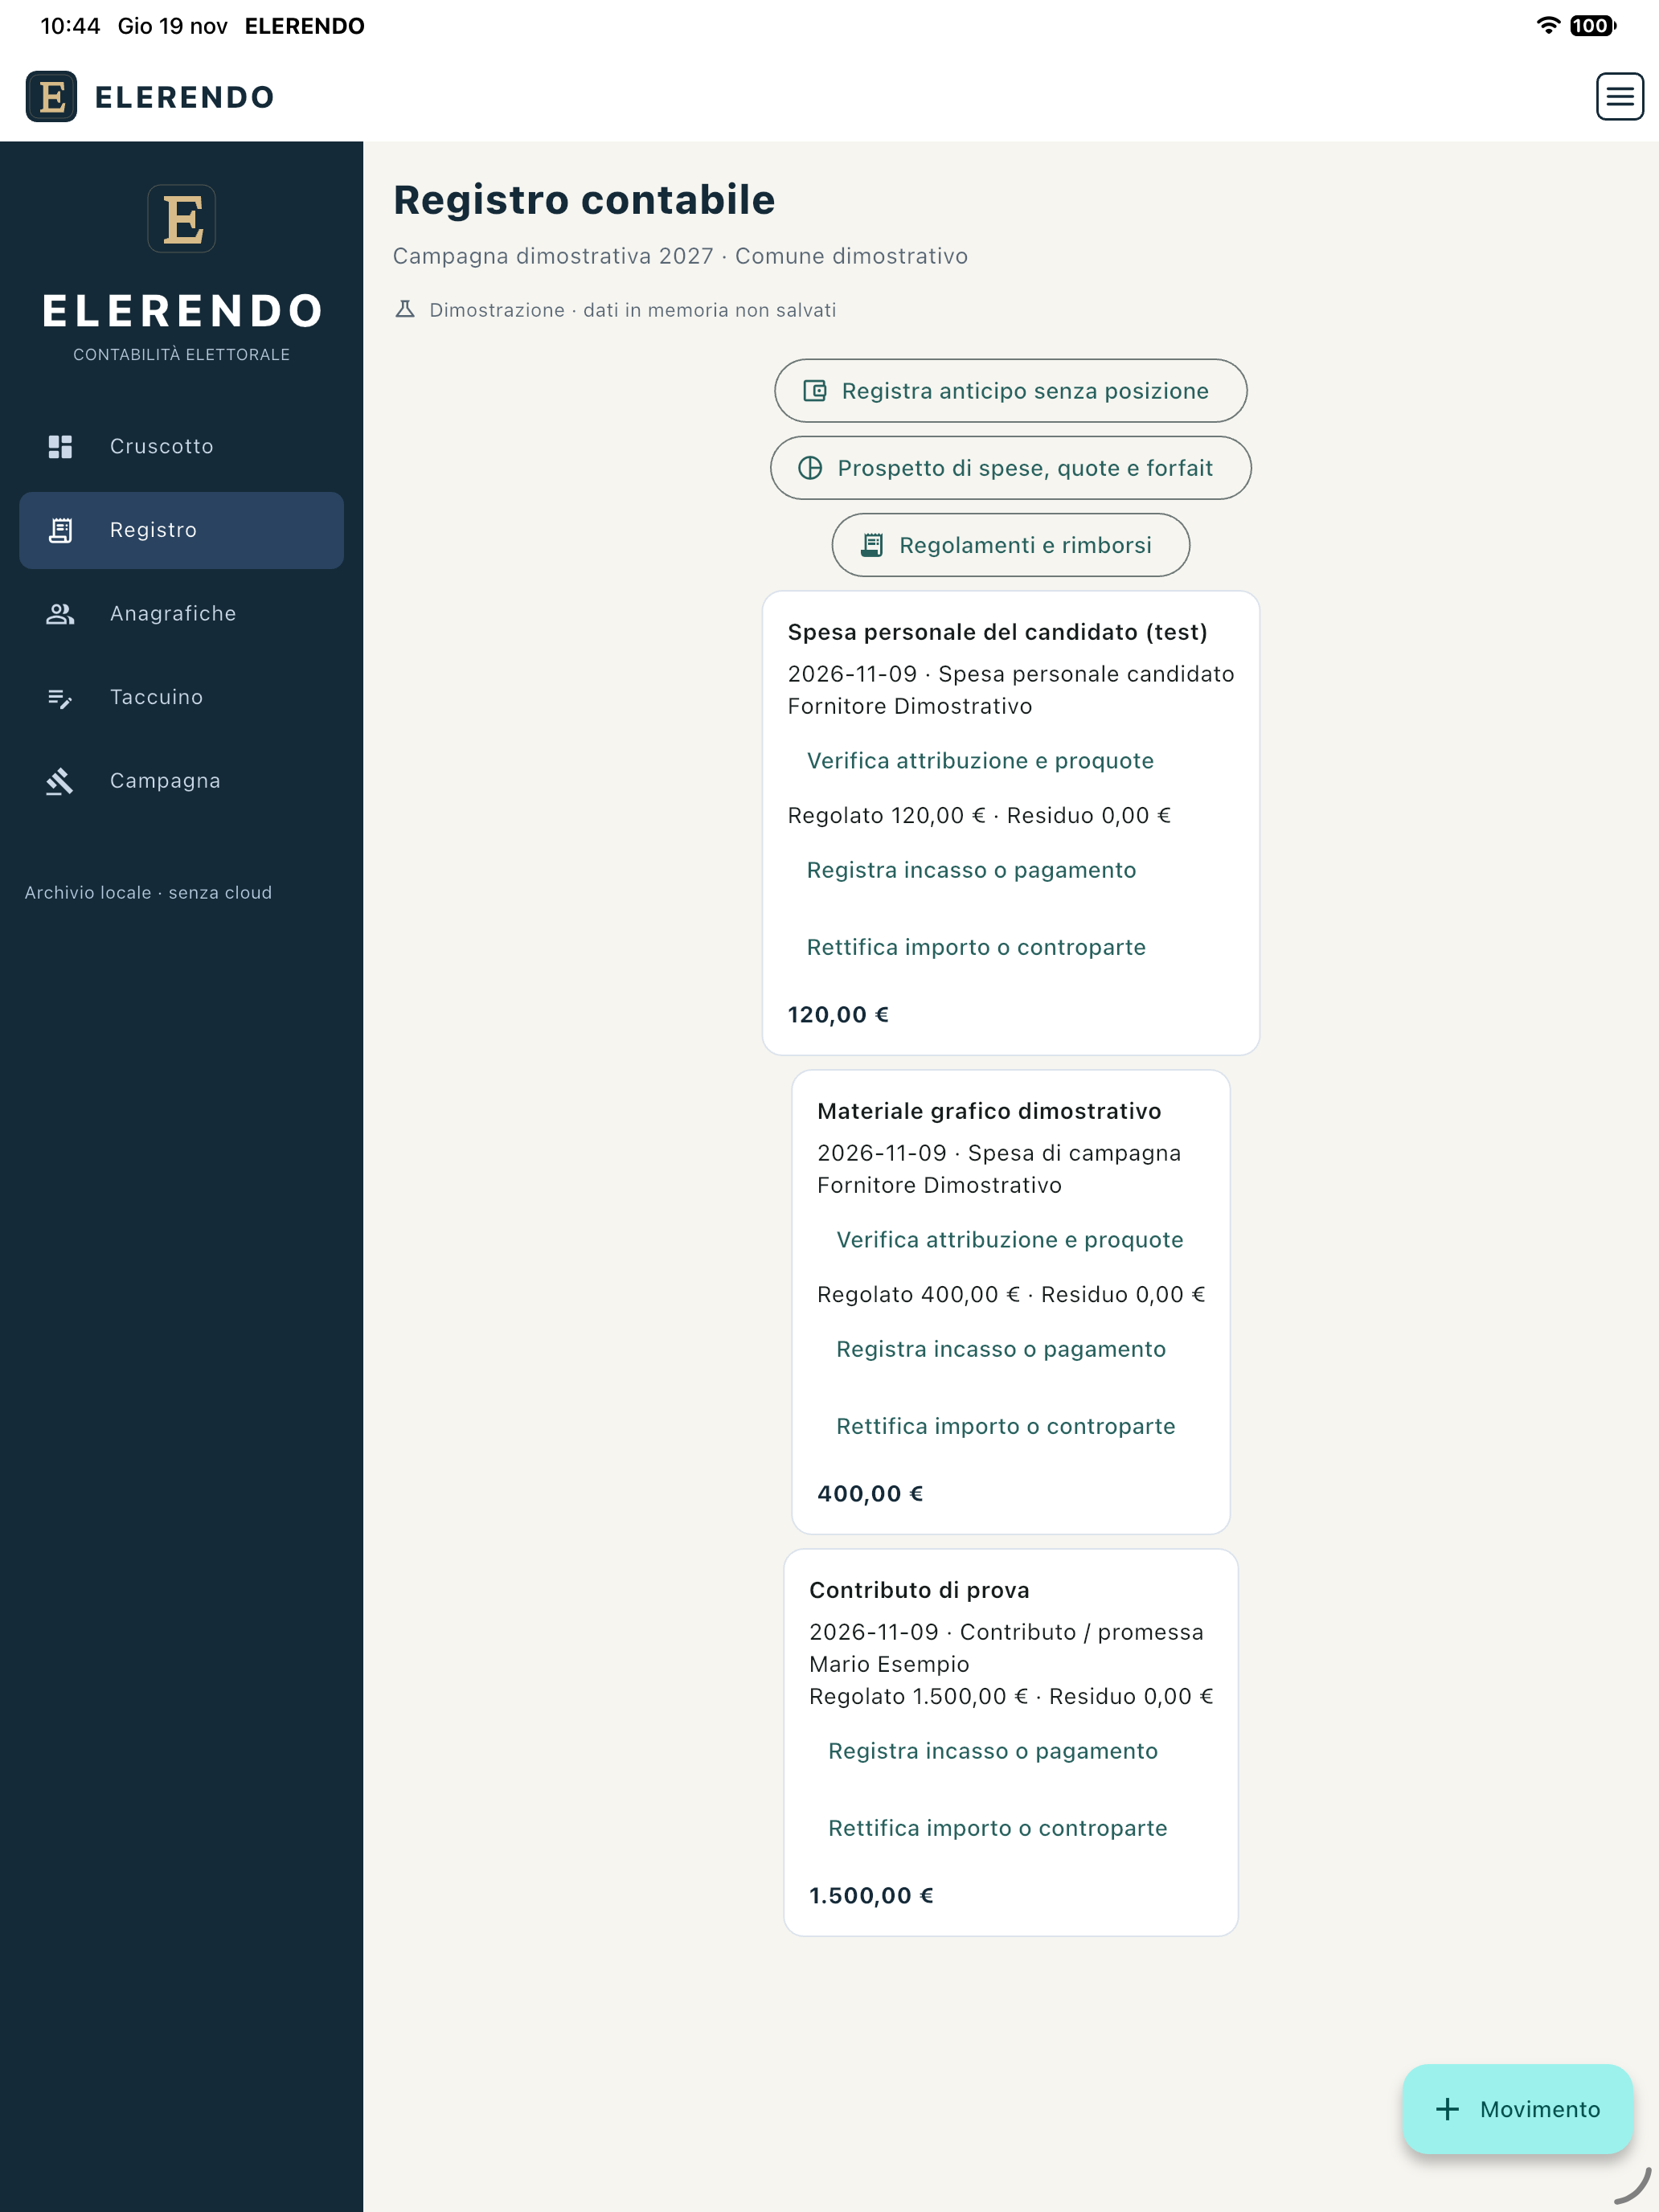
Il Registro distingue spesa sostenuta, importo pagato e debito residuo, oppure contributo promesso, importo incassato e credito residuo. Il saldo di cassa cambia soltanto per gli incassi e i pagamenti effettivi del perimetro gestito; i collegamenti fra pagamenti e documenti non sono ulteriori movimenti di denaro. Ritrovi le stesse distinzioni nel Cruscotto e nei prospetti PDF ed Excel.
Spese personali: quando pertinenti al candidato e al ruolo, rimangono separate dalla cassa gestita dalla campagna. Se la campagna rimborsa una spesa personale, registra il rimborso e il collegamento alla spesa originaria, senza creare un secondo costo. ELERENDO registra i fatti dichiarati: non esegue il pagamento.
Rettificare un errore: apri la registrazione e scegli «Rettifica registrazione». Correggi i dati e scrivi un motivo di almeno cinque caratteri. Controlla i pagamenti, gli incassi e i relativi collegamenti; seleziona i giustificativi pertinenti da mantenere nella voce corretta e premi «Salva rettifica». L’originale e i suoi documenti restano nello storico, collegati alla nuova versione. La correzione di una spesa non deve cancellare o duplicare un pagamento realmente avvenuto. Per un errore di controparte rettifica il singolo record, senza trasformare l’identità delle altre registrazioni.
Annullare una registrazione errata: scegli «Annulla registrazione», indica un motivo di almeno cinque caratteri e controlla gli effetti prima di confermare. La voce annullata e i documenti rimangono nello storico, esclusi dai totali correnti. Verifica separatamente gli eventuali pagamenti o incassi collegati: l’annullamento di una riga non significa che il denaro sia stato restituito. Una voce annullata resta consultabile ed esportabile, ma non riceve nuovi allegati.
Registrare una restituzione o uno storno reale: collega l’evento inverso al pagamento o all’incasso originario e indica data, importo e causale. Un rimborso del fornitore non è una nuova donazione; restituire denaro a un finanziatore non crea una nuova spesa elettorale. L’eventuale variazione del costo o del contributo richiede una causale o un documento pertinente. Non usare importi negativi arbitrari per aggiustare la cassa.
Documenti di rettifiche precedenti: se un allegato pertinente è rimasto soltanto nell’originale storico, usa «Collega alla registrazione attiva» e scegli la destinazione corretta. L’operazione mantiene la provenienza e non crea una seconda spesa.
Beni e servizi gratuiti: nel Registro scegli «Registra bene o servizio gratuito». Compila donatore o fornitore, descrizione, data, valore documentato, criterio di valorizzazione, fonte, attribuzione e classificazione; aggiungi i giustificativi disponibili se lo desideri. Il valore è distinto dagli incassi di denaro, non cambia il saldo di cassa e compare nei prospetti non monetari pertinenti e nel rendiconto quando richiesto dalla disciplina applicabile. Se valore o criterio mancano, usa «Salva come da verificare»: il dato rimane incompleto, non viene sostituito da zero e la bozza segnala la lacuna. Gli appunti nel Taccuino non sostituiscono questa registrazione; le voci storiche in natura restano conservate senza riclassificazioni silenziose.
Verifica prima di utilizzare i dati
Controlla controparti, provenienza dei contributi, documenti, valori, classificazioni e attribuzioni secondo la disciplina della tua consultazione. Il saldo di cassa non equivale alle spese rilevanti per un massimale. I riepiloghi dei donatori considerano soltanto i movimenti disponibili per il soggetto di questo archivio: non certificano altri contributi o altre campagne.
Da ricordare
- Una promessa di contributo e una fattura non ancora pagata non modificano da sole il saldo di cassa.
- Una fattura pagata a rate resta una sola spesa; un unico bonifico ripartito fra più fatture resta un solo pagamento.
- Gli allegati sono facoltativi come funzione dell’app. Restano distinti gli obblighi di documentazione e conservazione previsti per la tua campagna.
- Correzioni, annullamenti, rimborsi e nuove identità hanno significati diversi: scegli l’operazione che descrive il fatto reale e conserva la motivazione.
Esempio
Una fattura di 1.000 € pagata per 400 € mostra una spesa sostenuta di 1.000 €, un pagamento di 400 € e un residuo di 600 €. La seconda rata di 600 € azzera il residuo senza creare un’altra spesa. Un contributo promesso di 1.000 € e ricevuto per 300 € lascia 700 € da incassare e aumenta la cassa soltanto di 300 €. Un servizio gratuito valorizzato in 350 € resta separato e non modifica la cassa.
Continua nella guida
Registrare donatori e fornitori · Allegare PDF, fatture e foto · Preparare report PDF/Excel e bozze
Domande collegate
- Come registro un contributo ricevuto?
- Come registro una spesa?
- Come registro una spesa pagata personalmente dal candidato?
- Come correggo una spesa già registrata?
- Come annullo un movimento senza cancellare lo storico?
- Devo registrare una spesa non ancora pagata.
- Ho inserito due volte una spesa.
- Mi sono accorto di un errore nella data o nell'importo.